家づくりを始めるとき、多くの方が最初に気になるのは「全部でどれくらいかかるの?」ということではないでしょうか。目安として、土地探しから始める場合は約1年から1年半、すでに土地がある場合は約8か月から1年が一般的です。ただし、土地探しが長引けば全体もその分延びていきます。
まずは、編集長宅が実際にどう進んだのか、実績のタイムラインからご紹介します。編集長宅では積水ハウスで平屋を建て、2024年9月中旬に土地探しを始めてから、2025年7月24日の引っ越しまで、約10か月で家づくりを終えました。その上で、一般的なタイムラインと並べて比べてみると、順番やタイミングが違うところがいくつもありました。この記事では、その違いと、後から振り返って「本来はこうするとスムーズだった」と思うところを、正直に書いていきます。
期間の目安だけでなく、お金が動くタイミングも実例つきでまとめました。契約の日と、代金を借り入れる日。この2種類の日付を押さえておくことが、資金計画でつまずかないコツです。この記事1本で全体像がつかめるよう、ローンの流れや登記、税金、引っ越し後の手続きまで含めて解説します。
編集長の家づくり実績タイムライン
| 時期 | 出来事 |
|---|---|
| 2024年9月中旬 | 土地探し開始 |
| 2024年9月下旬 | 約499坪の土地を発見 |
| 2024年10月中旬 | 土地の契約を締結 |
| 2024年10月19日 | 土地の手付金500,000円と収入印紙10,000円を現金で支払い |
| 2024年10月20日 | 初回打ち合わせ(打ち合わせは全17回、2025年2月16日まで) |
| 2024年10月29日 | 建物の頭金を支払い(内訳の合計2,700,000円から振込手数料を差し引いて振込) |
| 2024年12月末 | 住宅ローンを申し込み |
| 2025年1月14日 | 地鎮祭/住宅ローン実行(ローンから土地の残金、仲介手数料、開発許可申請費用、固定資産税精算金などを支払い) |
| 2025年2月初旬 | 着工 |
| 2025年2月 | 住宅ローンの返済開始(引っ越しまで、賃貸の家賃とローン返済のダブル負担) |
| 2025年6月23日 | 完成 |
| 2025年6月28日 | 竣工検査(指摘箇所なし) |
| 2025年7月11日 | 引き渡し |
| 2025年7月24日 | 引っ越し |
| 2025年7月25日 | 転入届 |
| 2025年8月4日 | 新居の光回線が開通 |
| 2025年8月9日 | 1か月点検 |
土地探しから引っ越しまで、全体で約10か月でした。
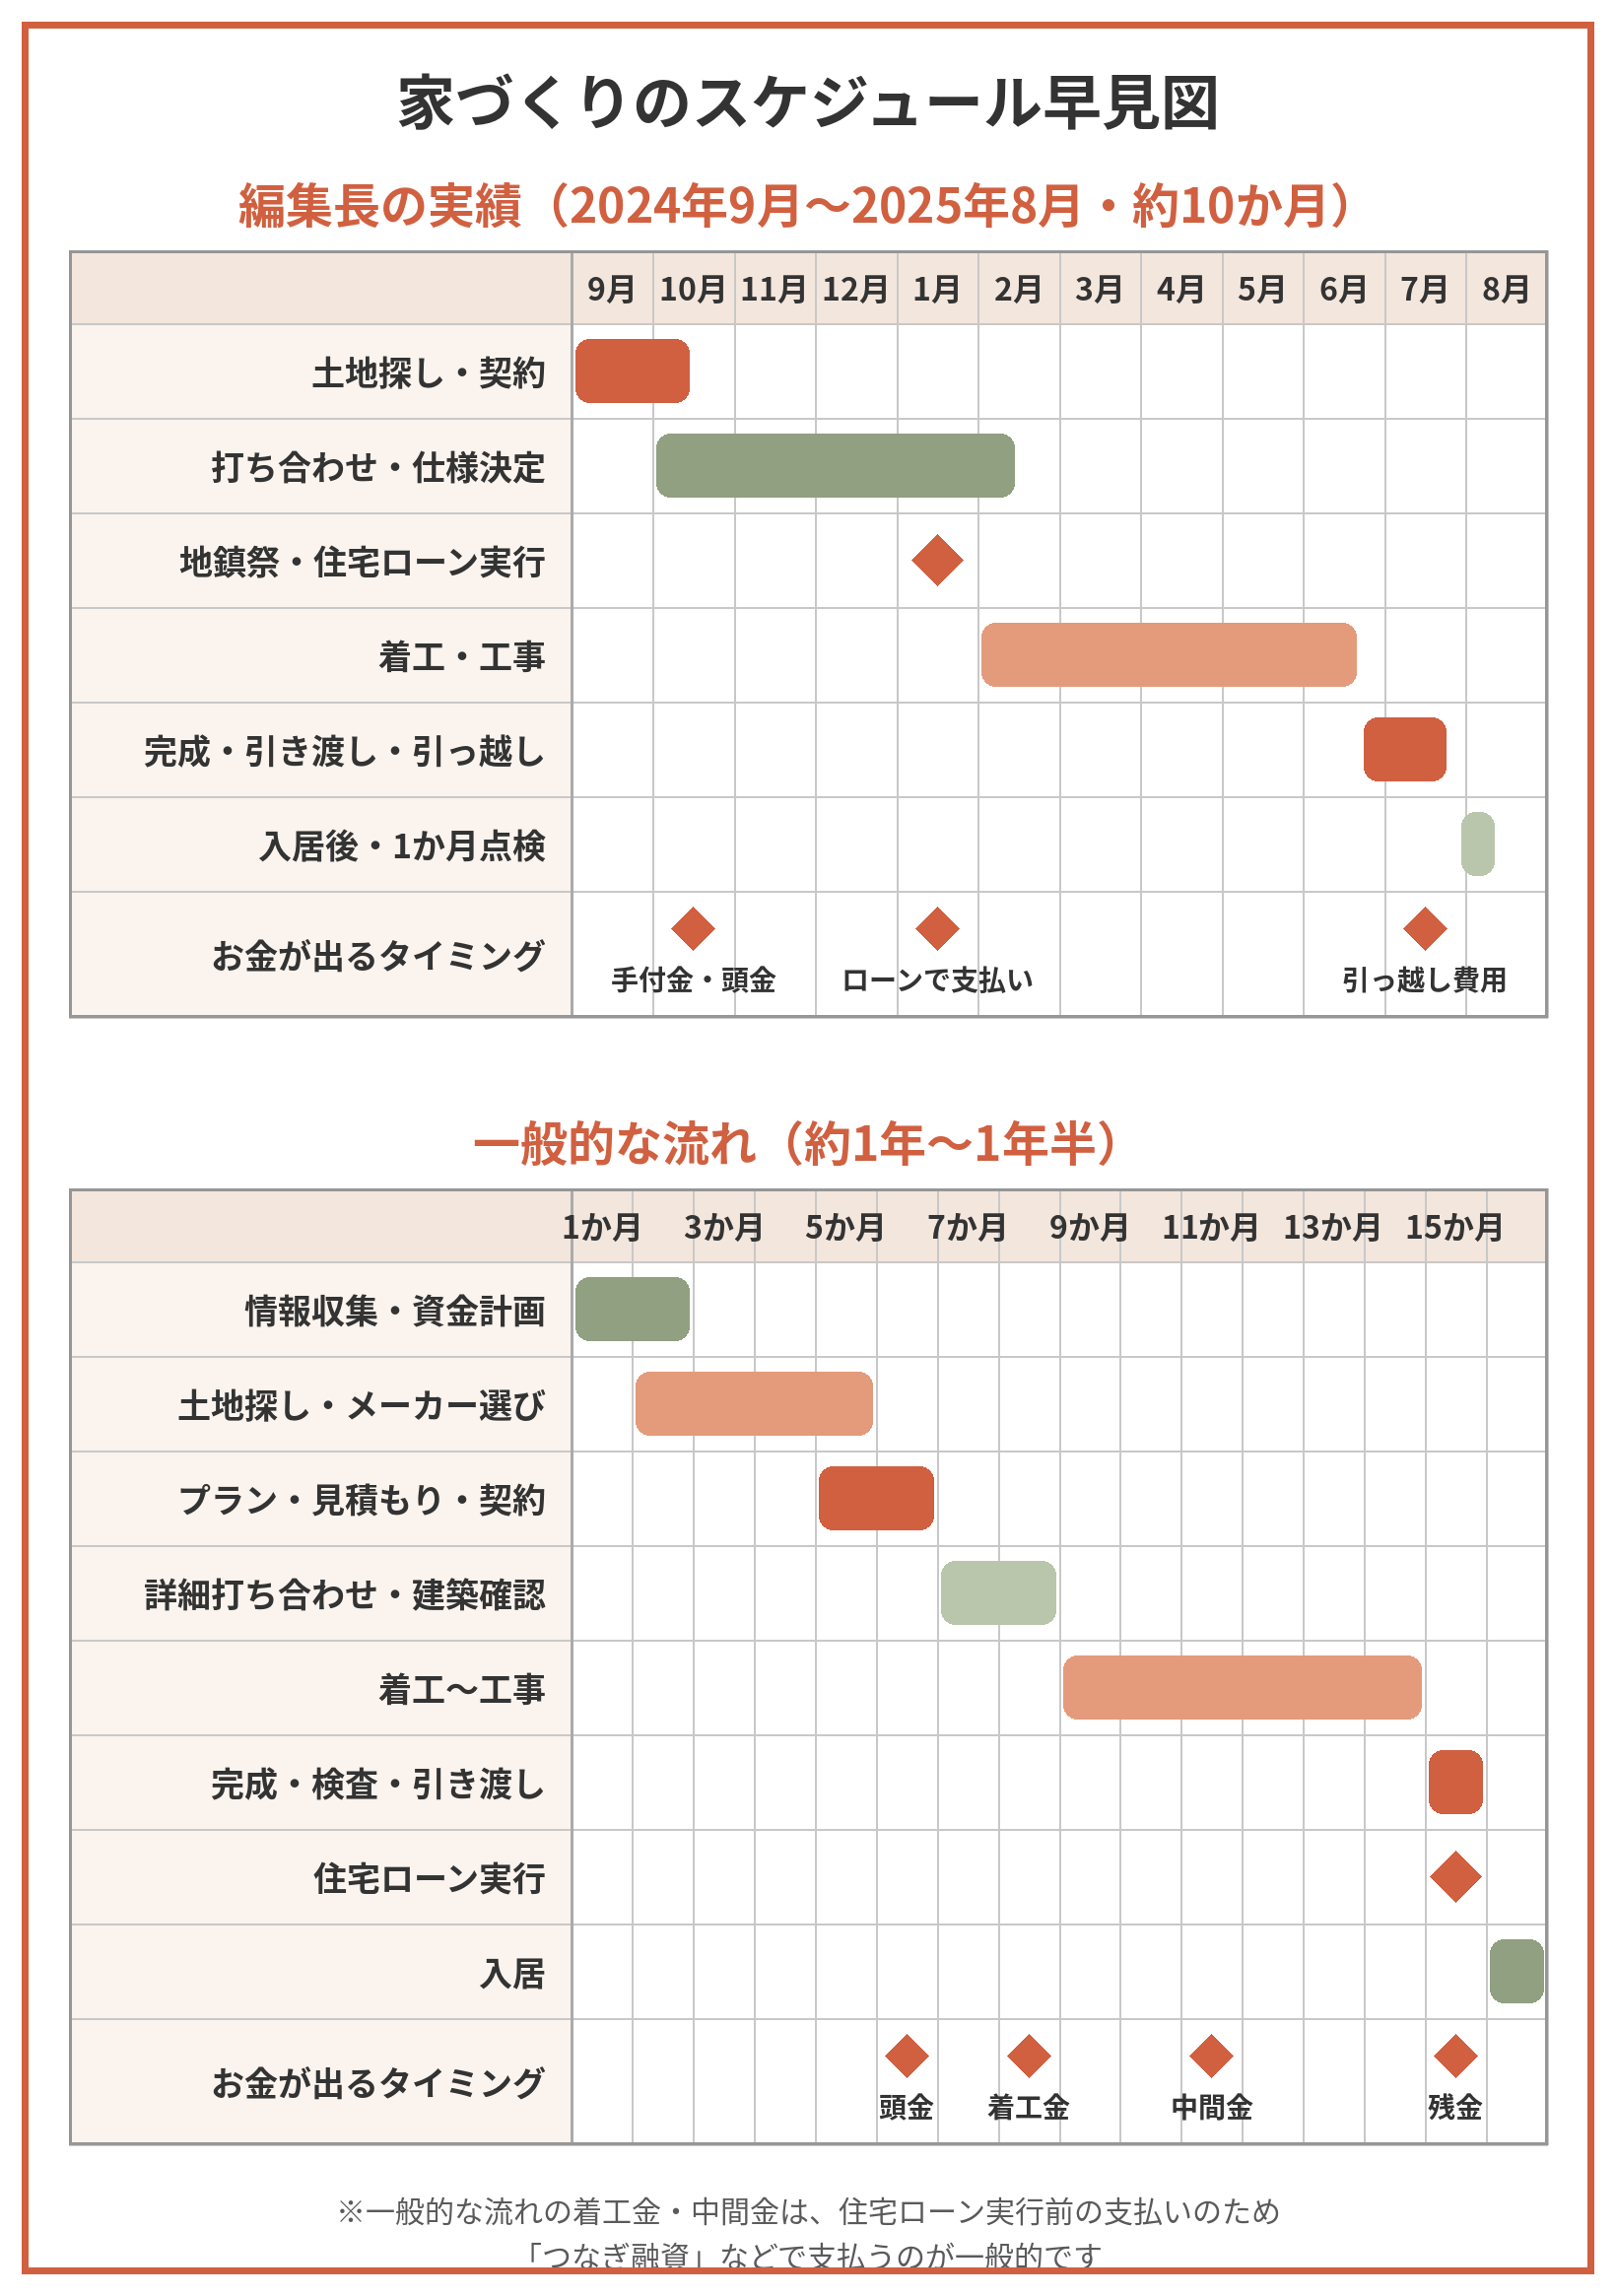
※早見図の「一般的な流れ」では、着工金や中間金の支払いが住宅ローンの実行より前に来ます。住宅ローンは建物が完成してからでないと実行できないのが原則なので、この間の支払いは「つなぎ融資」という別の短期の借り入れで立て替えるのが一般的です。住宅ローン自体を分けて実行する「分割融資」を使う方法や、自己資金で払う方法もあります。編集長宅の場合は提携ローンで1月に全額を実行できたため、つなぎ融資は使いませんでした。詳しくは後の「お金の流れ」の章で説明します。
家づくりの流れ 全体早見表
その上で、一般的なタイムラインもご紹介します。注文住宅の標準的な流れを14のステップに整理すると、次のようになります。
| # | ステップ | やること | 期間の目安 | お金が出るタイミング |
|---|---|---|---|---|
| 1 | 情報収集・イメージ固め | 希望の暮らしを家族で話し合い、施工実例を集める | 2週間〜1か月 | なし |
| 2 | 資金計画 | 自己資金と住宅ローンで総予算を決める | 2週間〜1か月 | なし |
| 3 | 土地探し+メーカー選び | 展示場や見学会で2〜3社に絞り、土地も会社と一緒に確認する | 1〜6か月 | 地盤調査費(5万〜15万円) |
| 4 | プラン・概算見積もり | 間取り図、概算見積もり、資金計画書を依頼する | 1〜2か月 | 申込金(会社による) |
| 5 | 住宅ローン事前審査 | 金融機関で仮審査を受ける | 1〜2週間 | なし(無料が一般的) |
| 6 | 土地の売買契約 | 重要事項説明を受けて契約し、決済と登記を行う | 契約から決済まで約1か月 | 手付金(土地価格の5〜10%)・印紙代・仲介手数料 |
| 7 | 建物の契約(工事請負契約) | 契約書、見積書、設計図書を確認して契約する | 2週間〜1か月 | 契約金(建築費の約10%が目安)・印紙代 |
| 8 | 詳細打ち合わせ・建築確認申請 | 仕様、設備、コンセントの位置まで最終決定し、建築確認を申請する | 1〜3か月 | 建築確認申請費用(5万〜15万円程度) |
| 9 | 住宅ローン本審査・実行 | 本審査を受け、金銭消費貸借契約を結び、融資が実行される | 2週間〜1か月 | 融資諸費用(事務手数料、保証料、印紙代) |
| 10 | 地鎮祭・着工 | 地鎮祭(任意)と近隣への挨拶を済ませて着工する | - | 着工金(約30%または3分の1)、地鎮祭の初穂料 |
| 11 | 工事 | 基礎、上棟、外壁、内装、設備の工事が進む | 3〜6か月 | 上棟金・中間金(約30%または3分の1)、地盤改良費 |
| 12 | 完成・検査 | 完了検査と施主検査を行い、補修を確認する | 2週間〜1か月 | - |
| 13 | 引き渡し・決済 | 残金を支払い、鍵や保証書を受け取る | - | 残金、登記費用、火災保険料 |
| 14 | 引っ越し・入居後の手続き | 引っ越し、住所変更、ライフラインの開通、定期点検 | 引き渡し後すぐから継続 | 引っ越し費用、家具・家電の購入費 |
一般的な流れと、編集長宅の場合の違い
2つのタイムラインを並べると、違いが大きいのは「情報収集のタイミング」と「お金の動かし方」でした。主な違いを表にまとめます。
| 項目 | 一般的な流れ | 編集長宅の場合 | ポイント |
|---|---|---|---|
| 情報収集のタイミング | プランニングの前に、施工実例を集めてイメージを固める | 本格的な情報収集(Instagramの家アカウント)は、建物の契約が終わった2025年1月から | 情報収集は一番最初の段階で。後から知って変更できたのは2点だけだった |
| メーカー選びの進め方 | 2〜3社に絞って、提案や見積もりを比較する | 積水ハウス一択で、比較検討のステップはなし | 土地は、建てたいメーカーと一緒に確認すると失敗が少ない |
| 予算の伝え方 | 資金計画の段階で予算の上限を決め、メーカーに伝える | 予算を伝えずにスタートした | 予算は最初に伝えて、「その範囲の中で」と言っておく |
| 見積もりの取り方 | 予算の範囲で、間取りと概算見積もりを依頼する | 「最上クラスで最初に出してほしい」と依頼し、後から約3割削減。当初予算からは約2,000万円オーバーで着地 | 見積もりの取り方ひとつで、その後の進み方が変わる |
| 仕様が決まるタイミング | 契約後の詳細打ち合わせで、間取りや設備を最終決定する | 契約の時点で、床材や設備、コンセントの位置までほぼすべて決定済み | 一つひとつの設備に立ち止まって考える時間も必要だった |
| 住宅ローンの実行タイミング | 引き渡し時に一括で実行されるのが一般的 | 2025年1月14日に全額実行。提案されたつなぎ融資は使わなかった | 実行の日によって、現金の用意の仕方と負担の形が変わる |
| 返済開始と二重負担 | 引き渡しの前後から返済が始まることが多い | 2025年2月から返済開始。引っ越しまで約半年、賃貸の家賃とのダブル負担になった | つなぎ融資を使えば、重なる負担は「家賃とつなぎの利息」だけに抑えられる |
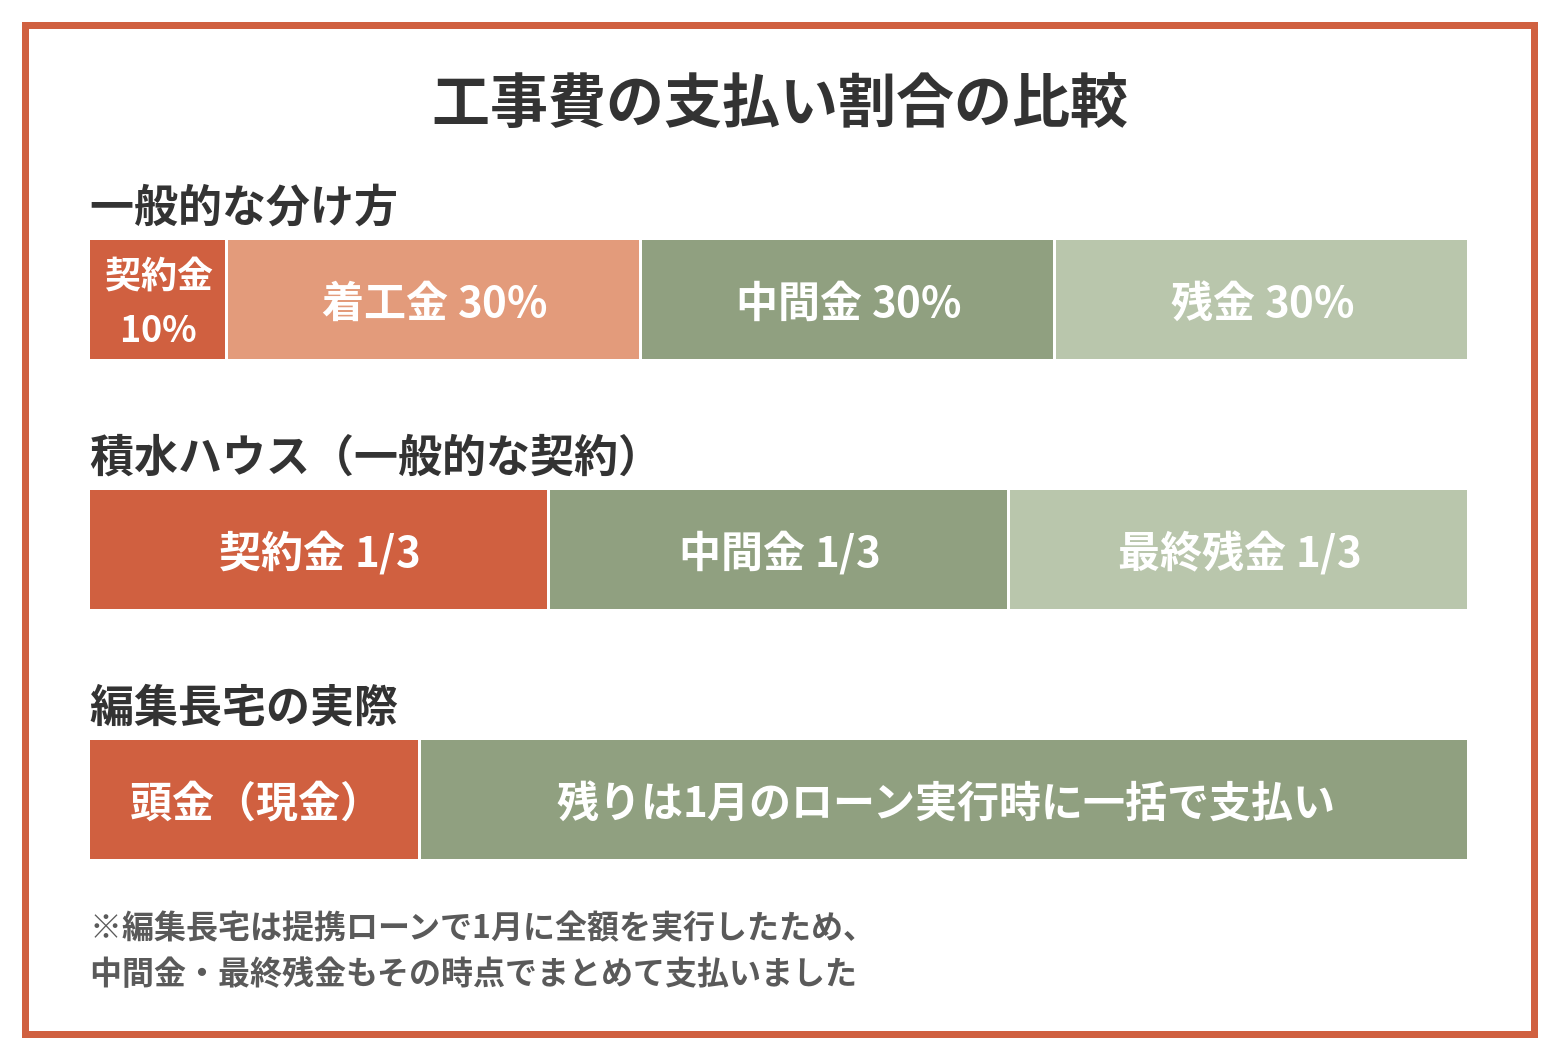
| 支払いの分け方 | 契約金10%、着工金30%、中間金30%、引き渡し時に残金 | 積水ハウスは工事費を3分の1ずつ3回に分ける形。契約書では「契約金、中間金、最終残金」 | 支払いの形も呼び方も、メーカーによって違う |
| 引っ越し業者の見積もり | 完成が見えてきた頃に見積もりを取ることが多い | 引き渡しの約6週間前に2社から見積もりを取り、11万円超から59,910円に | 早めに取っておくと、落ち着いて比較できる |
| 光回線の開通時期 | 引っ越し前に申し込み、入居に合わせて開通させる | 開通は引っ越しから約10日後の8月4日。約10日間ネットが使えなかった | 光回線の申し込みは、できるだけ早めに |
各ステップの詳しい実例と「本来はこうするとスムーズだった」は、この後のSTEP1からSTEP14で順に解説します。
STEP1 情報収集とイメージ固め
まずは、家族で「どんな暮らしがしたいか」を話し合うところから始まります。譲れない条件と優先順位を整理し、気になる施工実例の写真を集めておくと、この後のプランニングでイメージを正確に伝えられます。期間の目安は2週間から1か月です。
編集長の家づくりのきっかけは、当時住んでいた賃貸の契約が終わることでした。「いっそ建てちゃおうか」という軽い気持ちのスタートで、希望は「広いリビングで、大開口から森を眺めたい」というものでした。
本来はこうするとスムーズだった:情報収集は、この一番最初の段階で始めるのがおすすめです。編集長宅がInstagramの家アカウントを作って本格的に情報収集を始めたのは、建物の契約が終わった後の2025年1月でした。これが今でも一番の後悔です。後から知った設備や建材の中には「知っていたら選んでいたのに」というものがいくつもあり、変更できたのは2点だけでした。たくさんの実例を見たうえでプランニングに入ることが、後悔を減らす一番の近道だと思います。
STEP2 資金計画
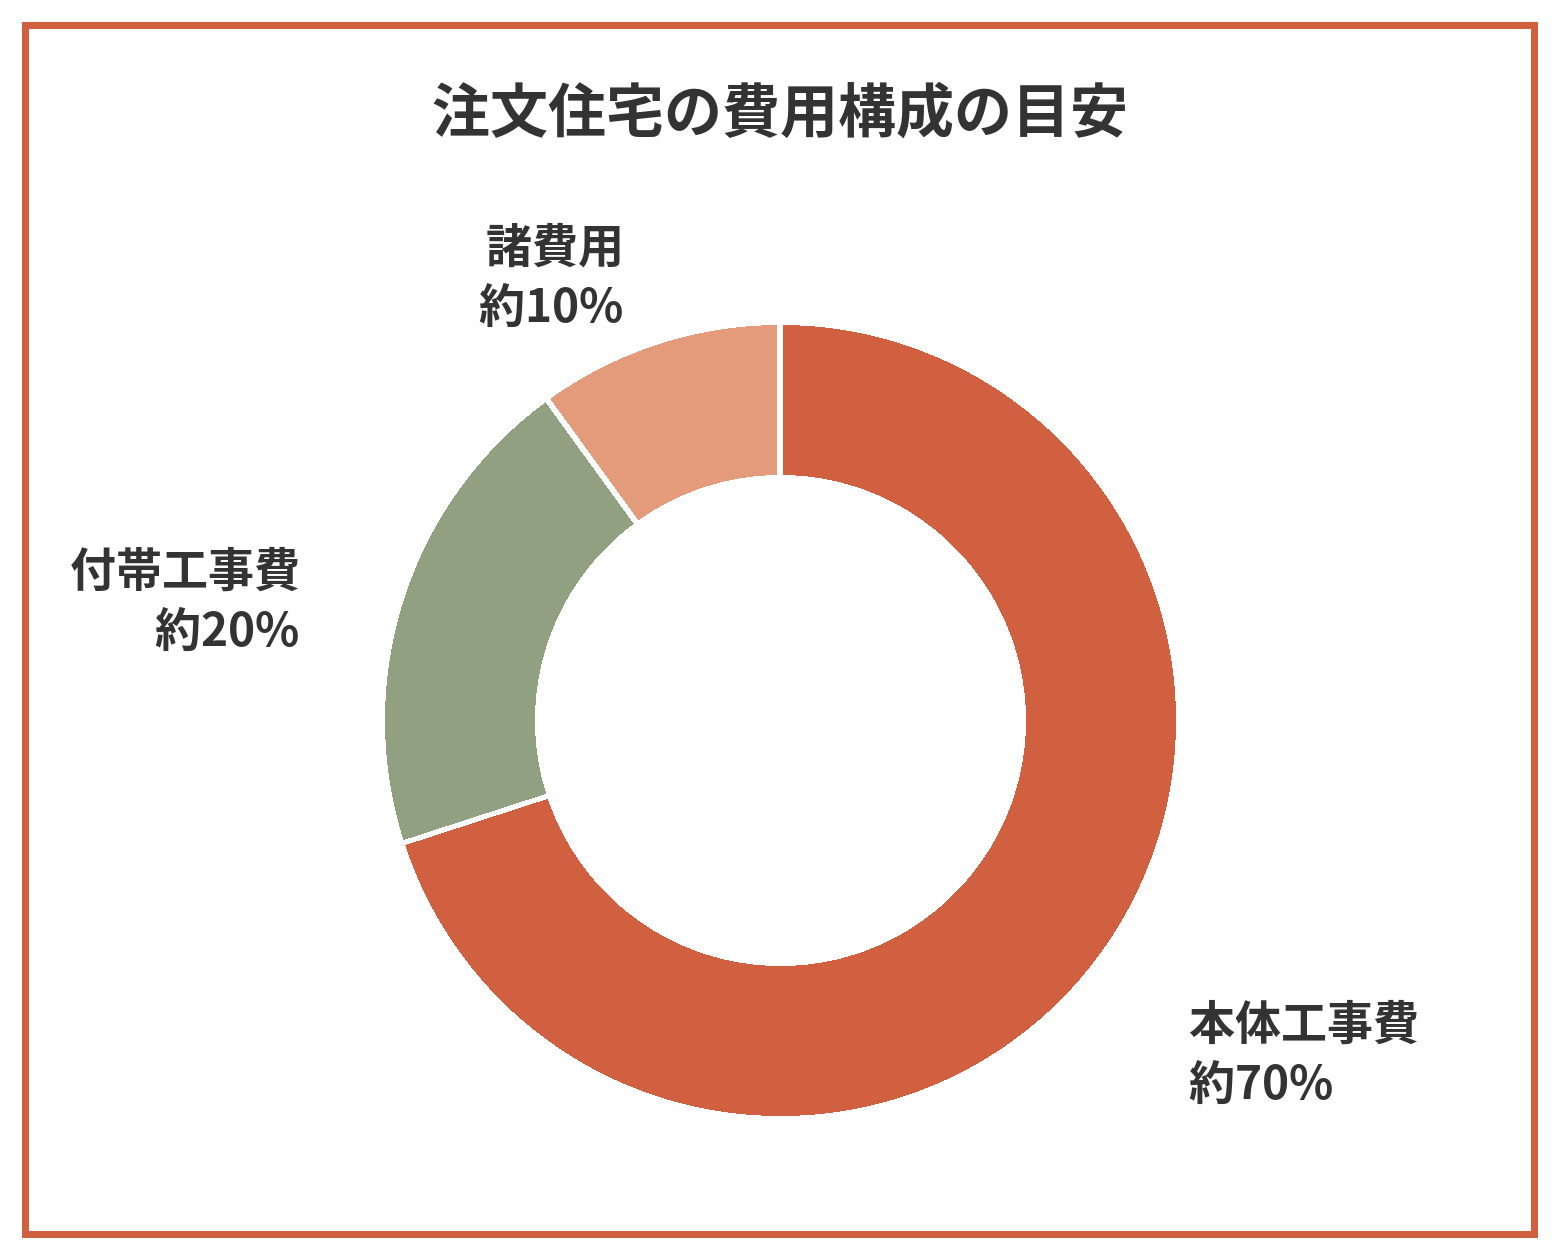
総予算は、自己資金と住宅ローンの借入可能額から決めます。このとき大切なのは、建物本体の価格だけで考えないことです。費用の構成は、本体工事費が約70%、外構や地盤改良などの付帯工事費が約20%、登記や税金などの諸費用が約10%というのが目安です。生活費の予備も手元に残しておきましょう。
編集長宅の場合、諸費用は契約の時点で概算700,000円と計上されていました。住宅ローンは、土地と建物すべてを含めた額に、約100万円を足した金額で組みました。諸費用分までローンに含めておくことで、手元の現金を厚く残す考え方です。
頭金はどれくらい用意すればいい?
まず気になるのが「頭金はいくら用意すればいいのか」だと思います。住宅金融支援機構の「2025年度 フラット35利用者調査」によると、住宅ローン以外で用意したお金(手持金)の平均は、土地も買って建てる人で約481万円(総額の約9%)、土地を持っていて建てる人で約840万円(総額の約20%)でした。
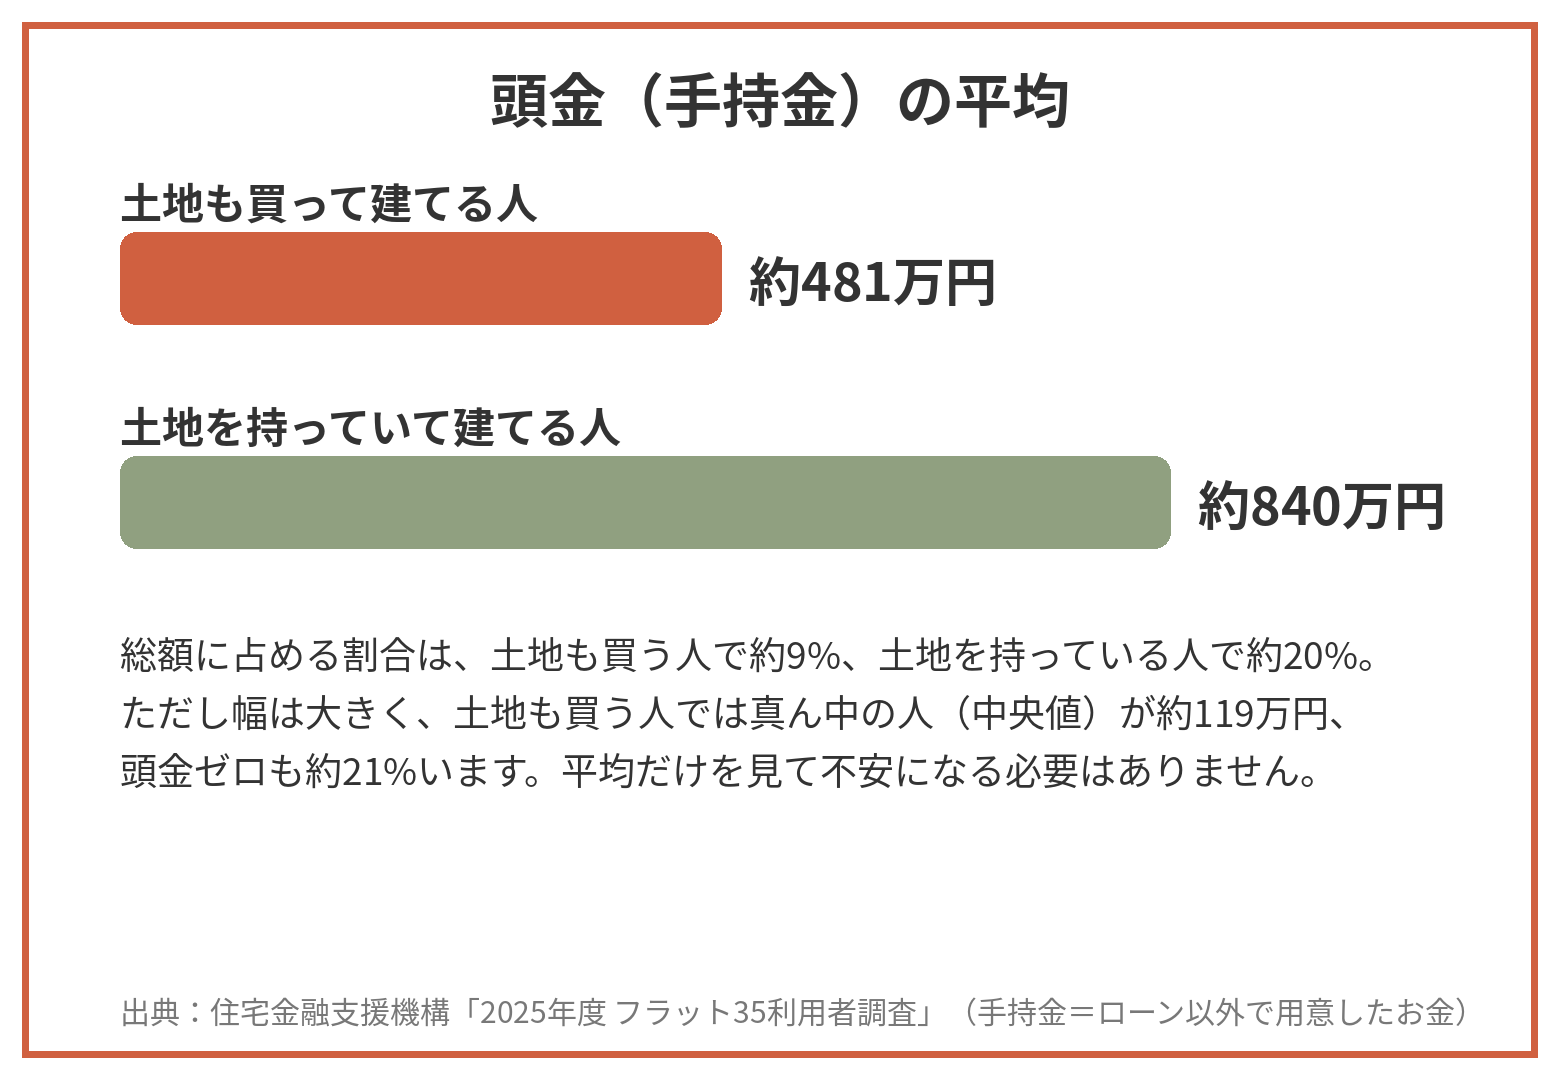
ただし、この平均には幅があります。土地も買って建てる人では、真ん中の人(中央値)は約119万円で、頭金ゼロという人も約21%います。平均額を用意できなければ建てられない、というわけではありません。
とはいえ、注文住宅では住宅ローンが実行される前に、現金が必要になる場面があります。土地の手付金や建物の契約金、印紙代や登記費用などの諸費用です。編集長宅では、ローンの実行前に現金で用意したのは、合わせて約320万円でした。内訳は、土地の手付金と印紙代で約51万円、建物の頭金約270万円(契約金2,000,000円に、印紙代・水道負担金・融資諸費用・登記費用を加えたもの)です。詳しくはSTEP6とSTEP7で紹介します。
本来はこうするとスムーズだった:この段階で「予算の上限」を自分の中で決め、次のステップでメーカーにきちんと伝えることが大切です。編集長宅ではこれをしなかったため、見積もりの段階で大きく回り道をしました(STEP4で詳しく書きます)。
STEP3 土地探しとメーカー選び
土地探しとメーカー選びは、並行して進めるのが標準的な流れです。メーカーと一緒に土地を確認すれば、法規制や地盤の条件で希望の間取りが入らない、といった失敗を避けやすくなります。候補は2〜3社に絞って比較するのが一般的で、期間は1か月から6か月ほど見ておきましょう。
編集長宅では、土地探しを始めて約2週間で、森に面した約499坪の土地に出会いました。メーカーについては事情があり、最初から積水ハウス一択で、比較検討のステップはありませんでした。土地の契約も積水ハウスのミーティングルームで締結しています。
本来はこうするとスムーズだった:編集長のケースは特殊です。一般的には、土地だけを先に買ってしまう前に、建てたいメーカーと一緒に土地を確認するのが安全です。メーカーごとの提案や見積もりを比較する時間も、納得のいく家づくりには必要だと思います。
STEP4 プランと見積もり
候補のメーカーに、間取り図と概算見積もり、資金計画書を依頼します。比較するときは、見積もりに含まれる工事の範囲をそろえることが大切です。標準仕様に含まれるものと別途費用になるものの線引きは、メーカーによってかなり違います。期間の目安は1か月から2か月です。
編集長の初回打ち合わせは2024年10月20日で、営業と支店長、そしてチーフアーキテクトが同席する布陣でした。初回プレゼンの見積もりは8,300万円。実はこれ、「後からどんどん上がっていくのが嫌なので、最上クラスで最初に出してほしい」と編集長自身が依頼した結果でした。その後、約3割まで削減できたものの、当初考えていた予算からは約2,000万円オーバーで着地することになりました。
本来はこうするとスムーズだった:最初に予算をしっかり伝えて、「その範囲の中で」と言っておけばよかった。これが編集長の反省です。見積もりの取り方ひとつで、その後の進み方が変わります。
もうひとつ、図面と見積書は施主側でもしっかりチェックしてください。編集長宅では、図面で家の配置が法面側に約1m寄っていて、余分な工事が50万円発生するところを発見し、家全体をずらして解消しました。削除したはずの項目が見積書に残っていたこともあります。「要望はハッキリ伝える」「図面と見積書を見比べる」。この2つは、家づくり全体を通して効いてきます。
STEP5 住宅ローン事前審査
プランと概算見積もりが固まった段階で、金融機関に住宅ローンの事前審査(仮審査)を申し込みます。借りられる金額の目安が確定し、土地や建物の契約に進めるようになります。結果が出るまで1週間から2週間ほどです。この時期に、車のローンなど他の借り入れを新しく組むのは避けましょう。
なお、事前審査に通っても、本審査で減額されたり、否決されたりする可能性はゼロではありません。事前審査の承認は、本審査の保証ではないと理解しておきましょう。万が一ローンが組めなかった場合に契約を白紙に戻せる「ローン特約」があるかどうかも、契約書で確認しておくと安心です。
編集長宅では、住宅ローンを申し込んだのは2024年12月末でした。
STEP6 土地の売買契約
土地を購入する場合は、重要事項説明を受けたうえで売買契約を結びます。契約の際には、土地価格の5%から10%を手付金として現金で支払うのが一般的です。その後、残金の決済と所有権移転登記を行います。
編集長宅では2024年10月中旬に土地の契約を締結しました。手付金500,000円は10月19日に現金で支払い、その際にかかった収入印紙は10,000円でした。
ここが大事:土地の「契約の日」と、土地代金を「借り入れる日」は、別の日になります。契約の時点では手付金を現金で用意し、残金はローンの実行後に支払う、という流れが基本です。いつ、いくら現金が必要になるのかを早めに把握しておきましょう。
STEP7 建物の契約(工事請負契約)
建物の工事請負契約では、契約書と約款、見積書、設計図書を事前に読み込み、支払いのスケジュールや、変更・解約の条件、工期を確認してから署名します。契約金は建築費の約10%が目安です。
編集長宅が建物の頭金を支払ったのは10月29日です。内訳は、契約金2,000,000円、印紙代30,000円、水道負担金131,300円、融資諸費用288,700円、登記費用250,000円でした。内訳の合計2,700,000円から、振込手数料を差し引いて振り込みました。頭金といっても中身は契約金だけではなく、印紙代や登記費用といった諸費用がまとまっていることが分かります。
積水ハウスには固有の進み方もあります。本契約の後に詳細を詰め、「変更契約(着工合意)」を結んで内容を確定させる二段構えです。変更契約の後は、間取りや建具の変更が基本的にできなくなります。
本来はこうするとスムーズだった:契約の前に、「いつまで変更できるのか」を必ず確認してください。編集長宅では着工後になって玄関ドアを変更したくなりましたが、すでに変更できない時期でした。変更の締め切りは、メーカーごとに違います。
STEP8 詳細打ち合わせと建築確認申請
契約後は、間取りや仕様、設備、内装、コンセントの位置までを最終決定する詳細打ち合わせが本格化します。内容が固まったら建築確認申請を行い、確認済証が交付されて初めて着工できます。なお、2025年4月の制度改正で確認申請の審査は厳格になっており、以前より時間がかかりやすくなっています。期間の目安は1か月から3か月です。
編集長の打ち合わせは全17回、2024年10月20日から2025年2月16日まで、ほぼ毎週通いました。進め方の特徴は、契約の時点で床材や設備、コンセントの位置と数まで、ほぼすべての仕様が決まっていたことです。一方で、9mの大開口のカーテンの仕様や、発注済みの床材の色合わせなど、決め残しが着工後に表面化したものもありました。
本来はこうするとスムーズだった:玄関ドアは、打ち合わせの中で10分ほどで決めてしまいました。後から別のドアを知って変更したくなったのは、情報収集不足に加えて、一つひとつの設備に立ち止まって考える時間が足りなかったからだと思います。床材のような大きな面の色は、発注前に、実際の光の下で並べて確認しておくのがおすすめです。
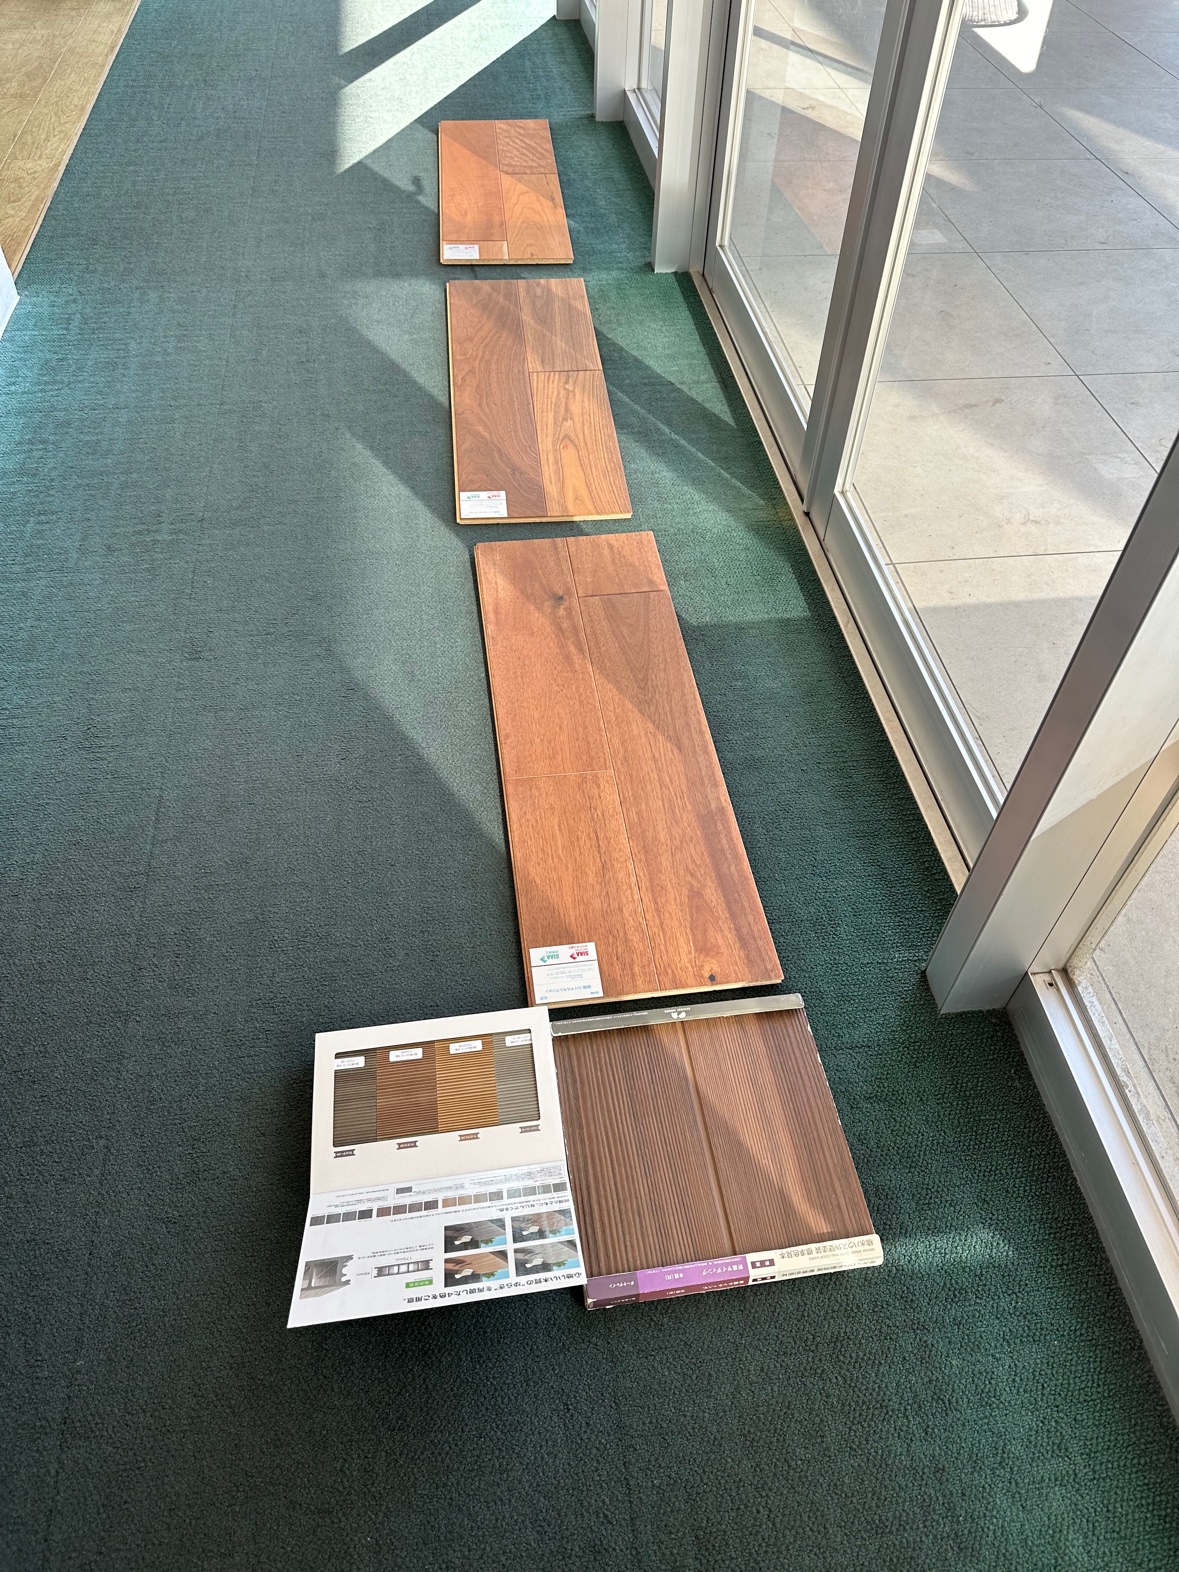
もう一つ、ステップごとの「決定期限」を、契約前か初回の打ち合わせの時点で、一覧で確認しておくことをおすすめします。間取りの最終決定、仕様や設備の決定、電気の打ち合わせ、着工など、家づくりには段階ごとに締め切りがあります。期限を知らないまま進んでいると、「決めたつもりが、実はもう期限を過ぎていた」ということが起こりかねません。いつまでに何を決めるのかを最初に把握しておくと、打ち合わせの進め方も変わってきます。
仕様決めの段階で検討したいのが「施主支給」です。編集長宅では、トイレのペンダントライトと、キッチンのセクトデザインの照明「オクト」を施主支給にしました。ハウスメーカー経由で頼むよりコストダウンになるのが魅力ですが、取り付けに必要な条件は自分で確認しなければなりません。わが家では、届いた照明のコードの長さが想定と全然違うというトラブルがありました。施主支給にする場合は、サイズやコードの長さ、取り付け方法を、発注前にメーカーや設計士と必ずすり合わせておくことをおすすめします。
STEP9 住宅ローン本審査とローン実行
工事請負契約の前後で、住宅ローンの本審査に進みます。本審査に通ると金銭消費貸借契約を結び、融資が実行されます。融資の実行は引き渡しのタイミングが一般的で、それより前の支払いは自己資金や、つなぎ融資、土地先行融資、分割融資でまかなう方法があります。団体信用生命保険の加入手続きもこの段階です。
編集長の住宅ローン実行日は、2025年1月14日でした。ローンからは、建物代金と外構のほか、土地売買の残金、土地の仲介手数料、開発許可申請費用250,000円、固定資産税精算金を支払いました。
固定資産税精算金というのは、売買した年の固定資産税を、売主と買主で日割りして精算するお金です。固定資産税は、その年の1月1日時点の持ち主が1年分を納める決まりになっています。年の途中で土地の持ち主が変わった場合、引き渡しの日を境に、売主の所有期間分と買主の所有期間分に分けて計算し、買主の分を買主が売主に支払います。契約のときに初めて目にする方も多い項目なので、知っておくと慌てません。
実は編集長には、もう一つの選択肢がありました。積水ハウスから提案されたのは「つなぎ融資」を使う組み方で、2月に中間金の分を、6月に残金の分を借りるという内容でした。
つなぎ融資とは、住宅ローンが実行されるまでの間、土地代金や着工金、中間金などの支払いを立て替える、住宅ローンとは別契約の短期の融資です。つなぎの期間中に支払うのは利息だけで、元金は返しません。そして建物が完成して住宅ローンが実行されたときに、そのお金から一括で返済します。
編集長宅では、この提案を受けませんでした。2月から6月まで、ただ金利だけを払い続ける感じになるのが嫌だったからです。その代わり、1月14日に住宅ローンの全額を実行しました。
ただし、つなぎ融資にも利点があります。引き渡しまで住宅ローンの元金返済が始まらないため、賃貸に住みながらの重なる負担は「家賃とつなぎの利息」だけに抑えられます。負担を減らしたい人は中間金という選択もあります。一方で、つなぎ融資の金利は住宅ローンより高め(年2〜4%程度が目安)で、手数料も別にかかります。住宅ローン控除の対象にもなりません。どちらが合うかは、家計の状況によって変わります。
編集長宅が全額実行を選んだ結果、ローンの返済は2025年2月から始まりました。引っ越しは7月24日だったので、約半年間、賃貸の家賃とローン返済のダブル負担になりました。実行のタイミングは、このように負担の形にも直結します。
ここが大事:土地の契約と代金の借入、建物の契約と代金の借入。この「日」の組み合わせで、現金が必要になるタイミングが決まります。編集長のようにローンの実行が早い組み方もあれば、引き渡し時に一括実行の組み方もあります。契約の前に、金融機関と実行日までの流れを確認しておきましょう。
融資実行の日の流れも知っておくと安心です。金銭消費貸借契約は、実行日の1週間から2週間前に結ぶのが一般的です。実行日当日は、銀行で融資が実行され、その場でメーカーや売主への振込まで行われるのが通例で、借入金がそのまま自分の手元に残るわけではありません。返済は、実行の翌月から始まるケースが多くなっています。編集長宅の場合も、1月14日の実行で、返済は2月から始まりました。
STEP10 地鎮祭と着工
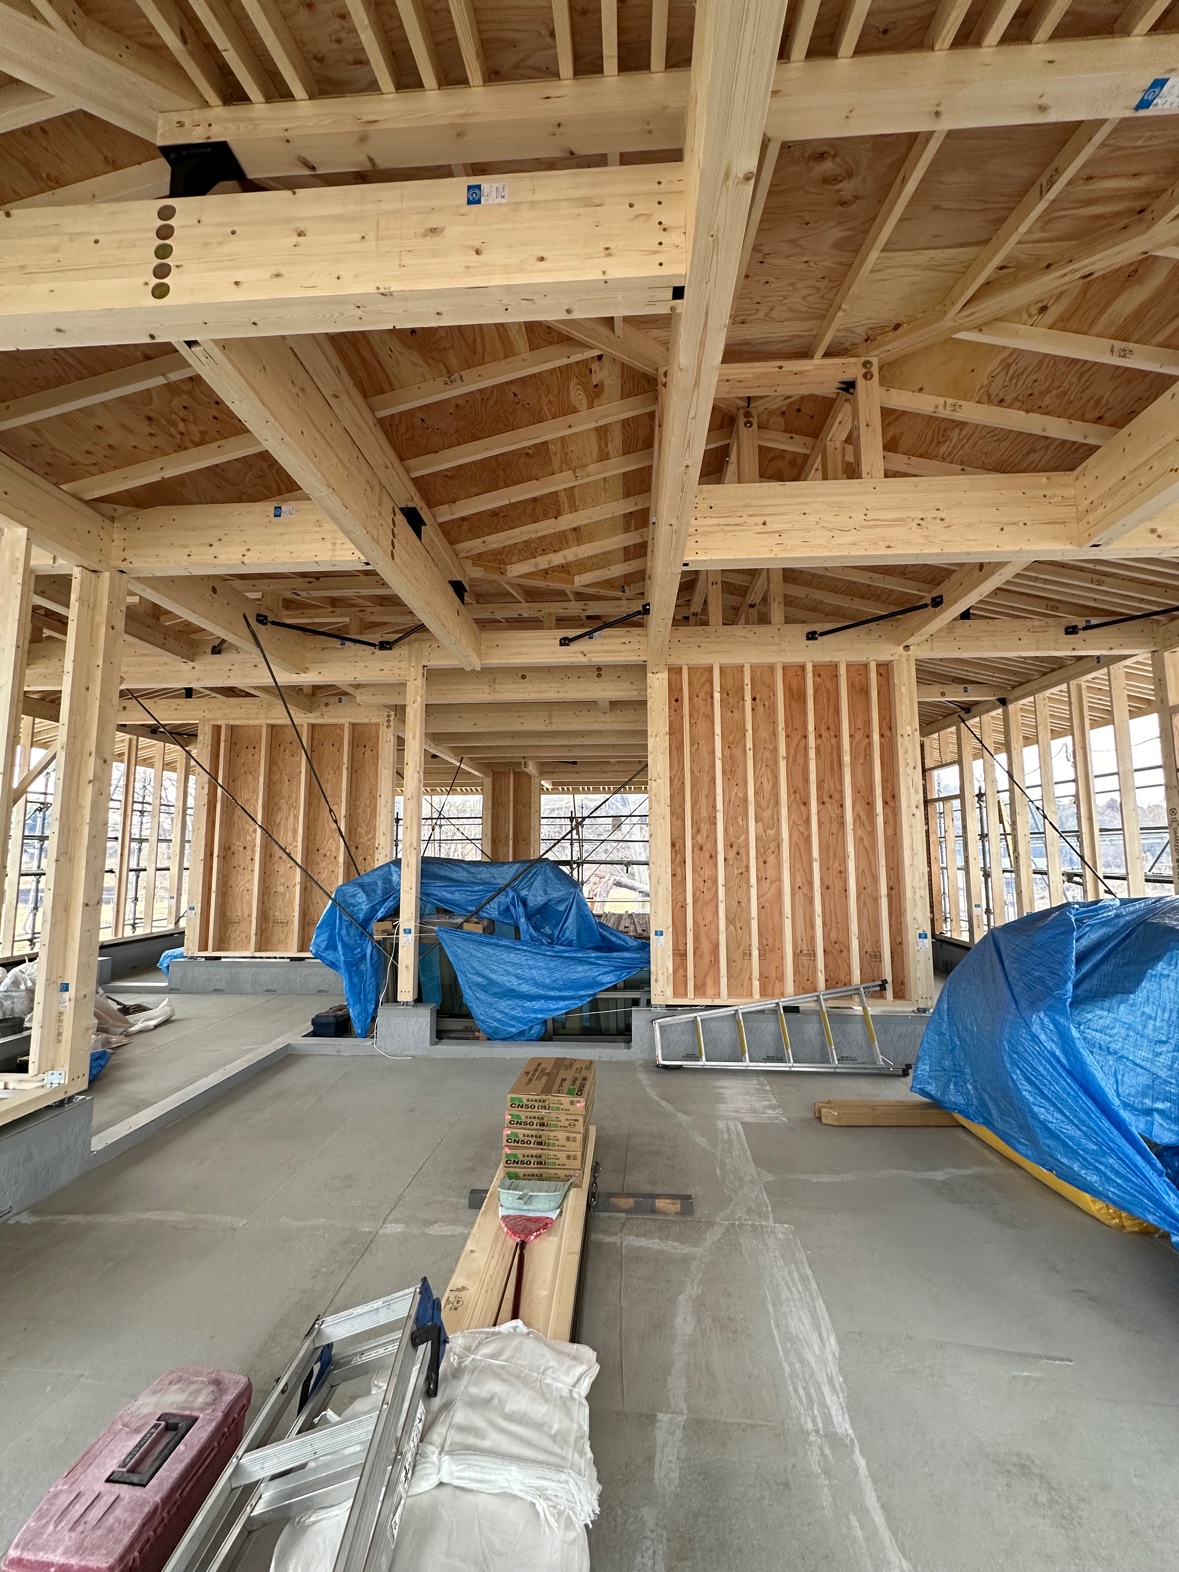
着工の前には、地鎮祭(任意)と近隣への挨拶を済ませます。地鎮祭の初穂料は3万〜4万円が目安です。着工のタイミングでは、着工金として建築費の約30%(メーカーによっては3分の1)を支払います。
編集長の地鎮祭は2025年1月14日、着工は2月初旬でした。着工してから、「LANの線はどうやって引き込むのか」と慌てて営業に確認したことがあります。電線の引き込みを地中埋設にしたため心配したのですが、ネット回線用のパイプも一緒に地中へ施工されると分かり、安心しました。
本来はこうするとスムーズだった:「絶対に見たい工程」がある場合は、具体的に頼んでおくことが大切です。編集長宅では外壁を張る日を「絶対に見たいので教えてください」と伝えていたのに、現場へ行ったらすでに張り終わっていました。「張る日の朝に連絡がほしい」と具体的に頼んでおけばよかったと思います。
STEP11 工事
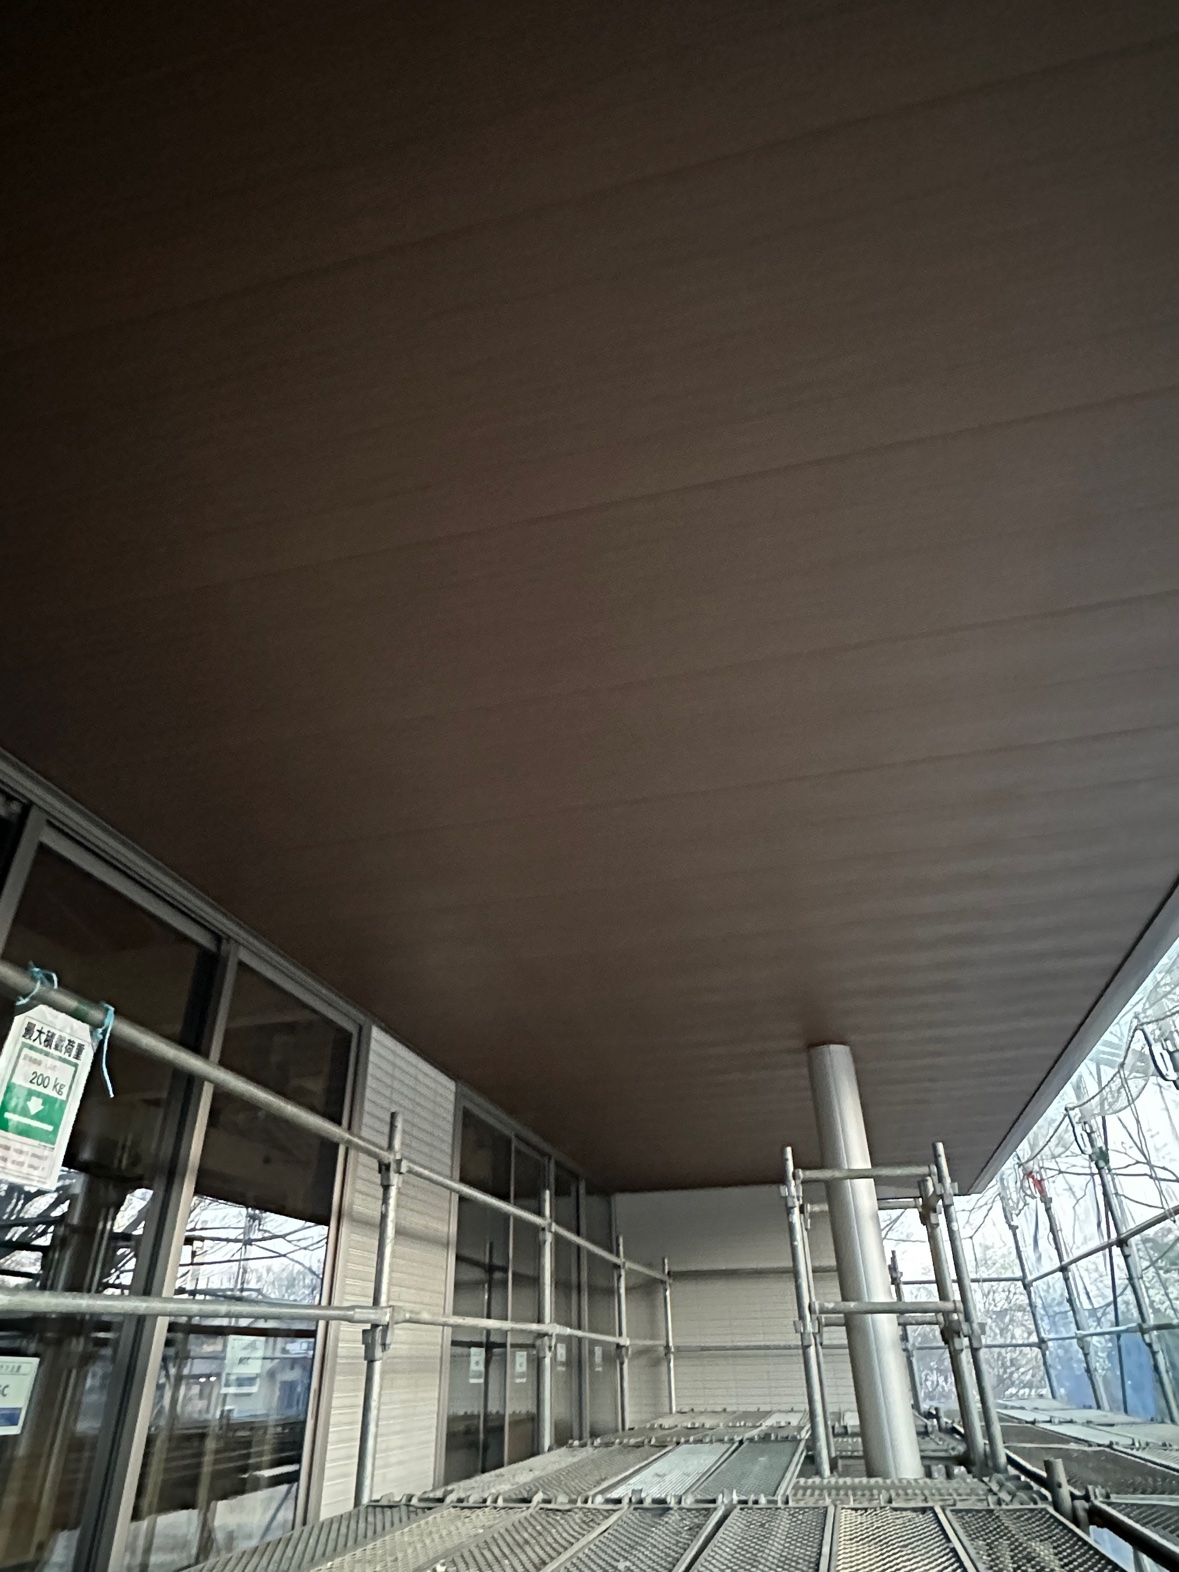
基礎、上棟、屋根と外壁、内装、設備と工事が進んでいきます。工事期間は一般的に3か月から6か月で、大手メーカーの標準的な住宅では2か月半から3か月と短めのケースもあります。上棟のタイミングでは、中間金として建築費の約30%を支払います。
なお、支払いの形はメーカーで違います。一般的な「契約金10%、着工金30%、中間金30%、引き渡し時に残金」という形に対し、積水ハウスは、工事費を3分の1ずつ3回に分けて支払う形が基本です。編集長の契約書では「契約金、中間金、最終残金」という呼び方でした。
編集長の工事は、2月初旬の着工から6月23日の完成まで、約4か月半でした。この間、頻繁に現場へ通ったことで助けられたことがあります。洗面台下のコンセントが、設計図の記載ミスで石膏ボードの中に埋もれてしまっていたのを、現場で見つけることができたのです。洗面台を一度外して直してもらいましたが、言わなければそのままになっていたかもしれません。
本来はこうするとスムーズだった:現場にはこまめに通うことをおすすめします。図面と違うところは、工事の早い段階ほど直しやすいからです。
STEP12 完成と検査
建物が完成すると、まず検査機関による完了検査が行われ、検査済証が交付されます。その後に行うのが施主検査です。傷や汚れ、建具の開閉、設備の動作、図面との違いを確認し、直してほしい箇所は補修の内容と期限を書面で共有しておきましょう。
施主検査で見ておきたいポイントは次のとおりです。
- 壁や床の傷、汚れ、クロスの浮き
- ドアや窓、収納の扉の開閉と鍵のかかり具合
- キッチン、お風呂、トイレなど水回り設備の動作と水漏れ
- コンセントやスイッチの位置と数
- 図面と違うところがないか
なお、床下まで潜って確認するかどうかを迷う方もいますが、そこまでする施主は少数派です。気になる点がある場合は無理をせず、会社に確認をお願いしてみましょう。
編集長の家は2025年6月23日に完成し、6月28日に竣工検査を行いました。ペンとノートとマスキングテープを用意して臨みましたが、指摘箇所は一つもありませんでした。
STEP13 引き渡しと決済
引き渡しでは、建物の残金を支払い、鍵と保証書、検査済証、設備の取扱説明書を受け取ります。融資の実行がこのタイミングの場合は、残金の支払いと同時にローンが実行されます。建物の登記(表題登記と所有権保存登記)は、完成後1か月以内の申請が目安です。火災保険と地震保険は、引き渡しまでに加入しておく必要があります。
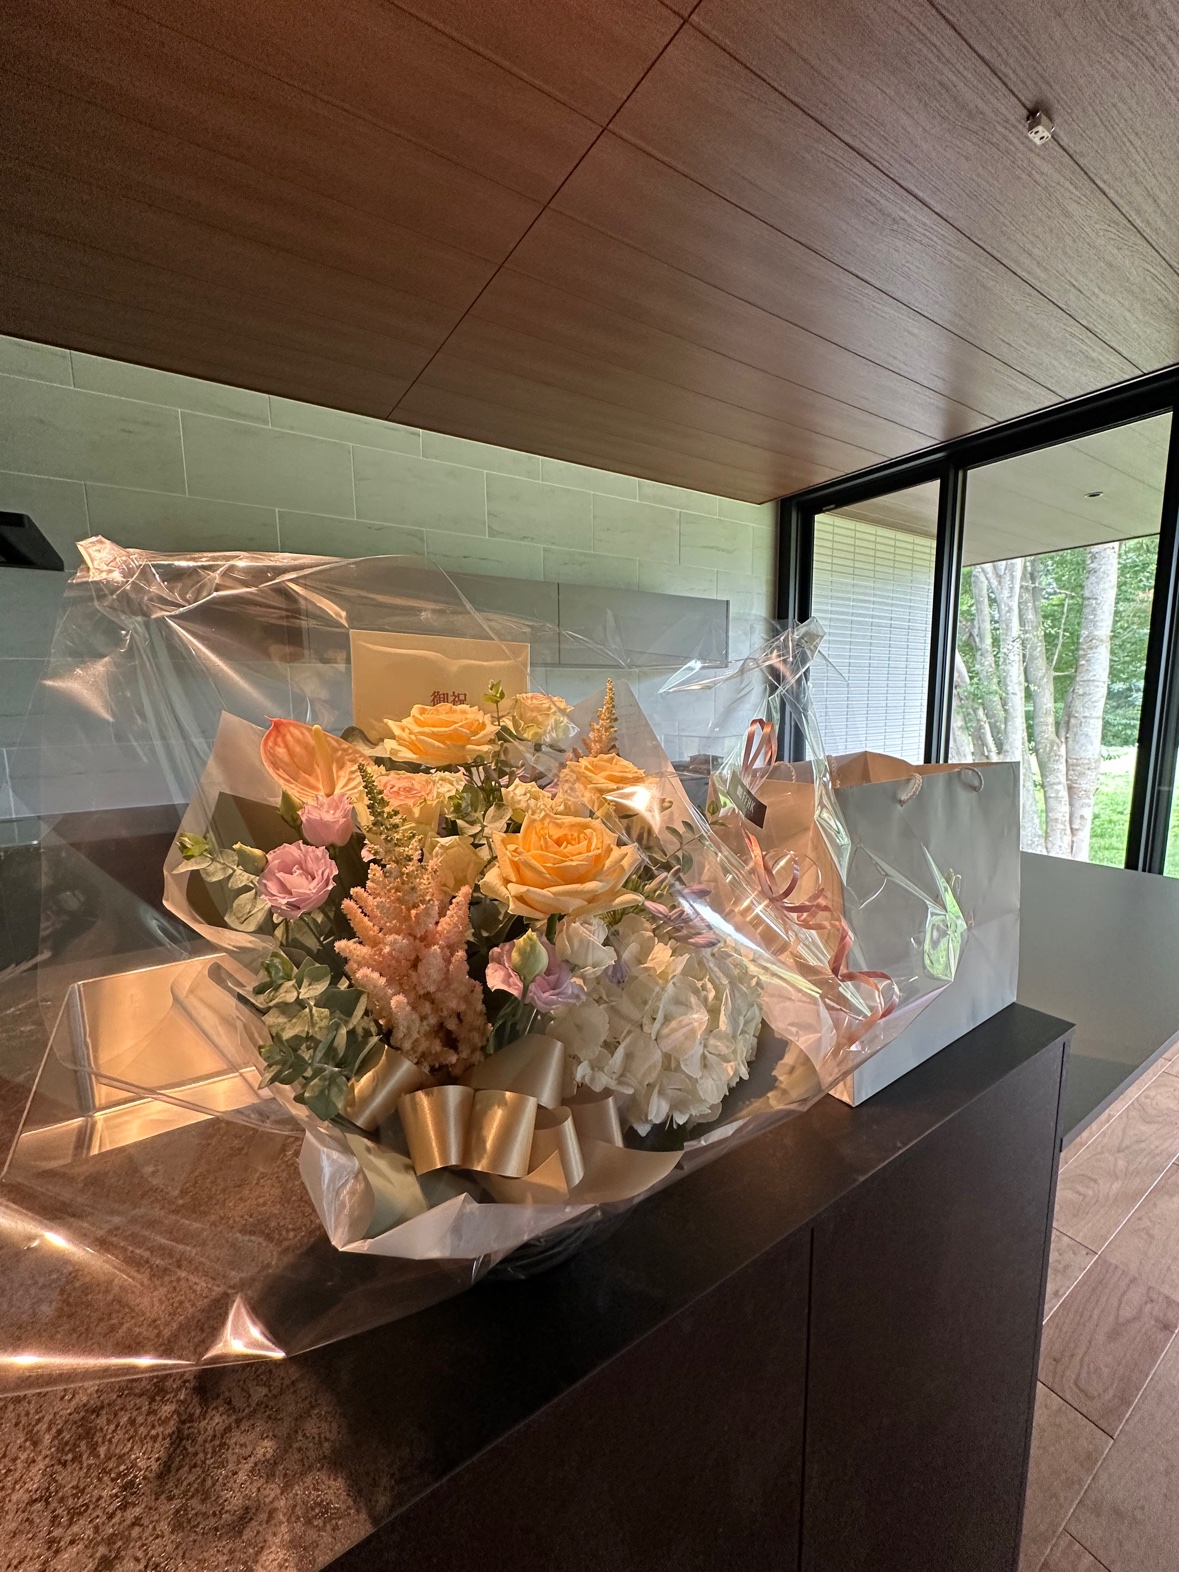
編集長の引き渡しは2025年7月11日でした。営業、設計士、現場監督、チーフアーキテクトの担当チーム4名が出席し、花のアレンジメントや家の模型などの贈り物までいただきました。なお、編集長宅の場合は住宅ローンを1月に実行していたため、引き渡しの時点ですでに約半年分の返済が済んでいました。
STEP14 引っ越しと入居後の手続き
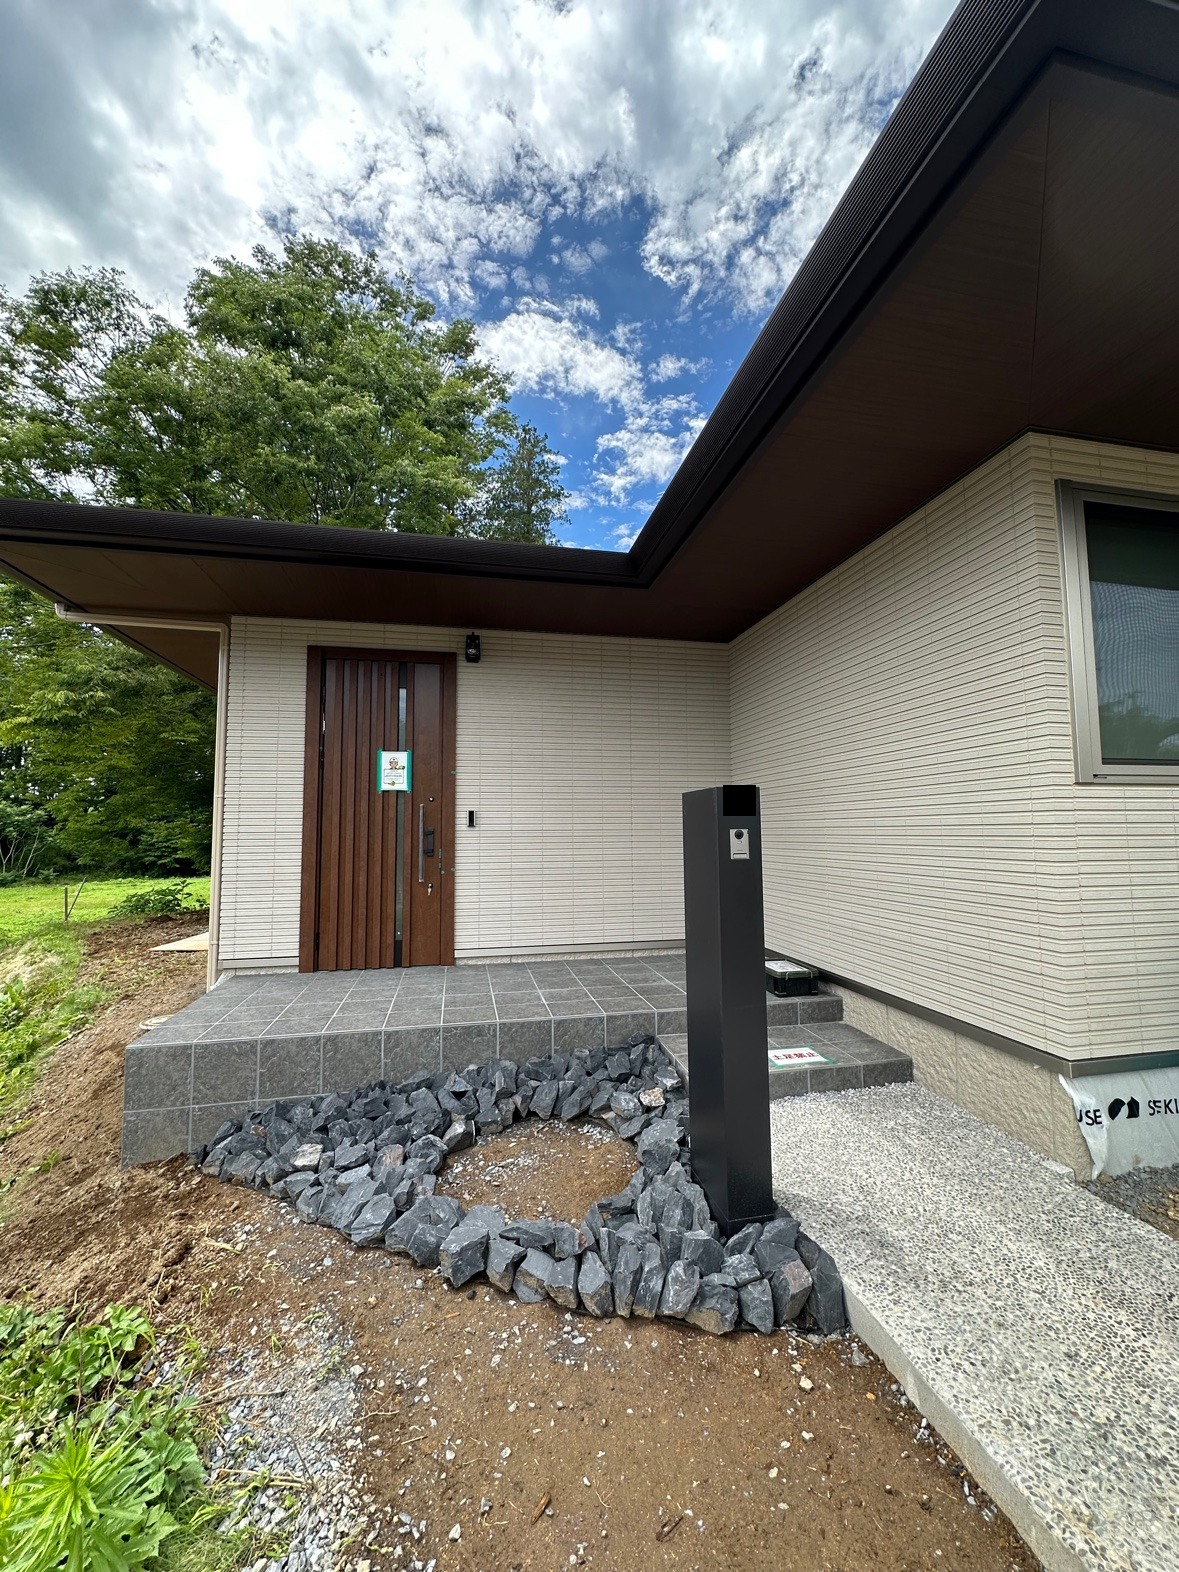
引き渡しが終われば、いよいよ引っ越しです。引っ越し業者の手配、住所変更、ライフラインとインターネットの開通手続きが続きます。
編集長宅では、引き渡し(7月11日)から引っ越し(7月24日)まで約2週間あけ、その間に拭き掃除やカーテンの設置、断捨離、家電の搬入を順に進めました。引っ越し業者は2社に見積もりを取り、どちらも11万円を超えていましたが、最終的に59,910円で決まりました。転入届は引っ越しの翌日に済ませています。
引っ越し準備で意外と時間がかかるのが、家電とカーテンです。編集長宅では、引っ越しの2か月前から冷蔵庫や洗濯機などの大型家電を探し始めました。引き渡しの前には、新居の冷蔵庫スペースと洗濯機スペースをスケールを持って測りに行き、現物のサイズと合うかを確認しています。図面の寸法だけでは、搬入経路や扉の開き方までは分からないためです。
カーテンは、引き渡しの当日に付けられるように手配しました。サイズをインテリアコーディネーターに確認し、設計士に実測してもらったうえで、6月8日に都内のジャストカーテンへ行って発注しています。カーテンは積水ハウスに依頼せず自分たちで手配した分、手間はかかりましたが、コストダウンにつながりました。メーカー経由で頼めば楽な分、価格は上がりがちです。自分で手配する場合は、実測と発注の時間を逆算して、早めに動くのがポイントです。
住民票を移すタイミングについては、原則として、引っ越しから14日以内に転入届を出すことになっています。ただし、住宅ローンの融資実行や登記の場面で、新住所の住民票の提出を求められることがあり、実際には引き渡しの前に住民票を移すケースも少なくありません。引っ越しの時期が引き渡しから離れる場合はなおさら迷いやすいところです。タイミングに迷ったら、ハウスメーカーや金融機関に確認し、その指示に従うのが実務的です。
本来はこうするとスムーズだった:新居の光回線の申し込みは、できるだけ早めがおすすめです。編集長宅では開通が8月4日になり、引っ越しから約10日間、ネットが使えない生活になりました。引っ越し業者の見積もりも、完成間際ではなく早めに取っておくと、落ち着いて比較できます。
お金の流れまとめ
最後に、お金の流れを整理します。
家づくりの費用は、本体工事費が約70%、付帯工事費が約20%、諸費用が約10%という構成が目安です。支払いは一括ではなく、節目ごとに分割で進みます。
| タイミング | 支払うもの | 目安 |
|---|---|---|
| 土地の契約時 | 手付金、収入印紙 | 手付金は土地価格の5〜10% |
| 建物の契約時 | 契約金、印紙代、登記費用などの諸費用 | 契約金は建築費の約10%(積水ハウスは頭金に諸費用をまとめる形) |
| 着工時 | 着工金 | 建築費の約30%、または3分の1 |
| 上棟時 | 中間金(上棟金) | 建築費の約30%、または3分の1 |
| 引き渡し時 | 残金、登記費用、火災保険料 | 残額 |
現金で用意が必要になりやすいのは、手付金、印紙代、登記費用、地盤調査費、建築確認申請費、水道負担金(水道加入金)、地鎮祭の費用、引っ越し費用などです。仲介手数料や諸費用をローンに含められるかどうかは、金融機関と組み方によって変わります。
住宅ローンの流れは、事前審査、本審査、金銭消費貸借契約、融資実行の4段階です。融資の実行が引き渡し時の場合、それまでの支払いは自己資金のほか、つなぎ融資や土地先行融資、分割融資でまかなうことになります。編集長宅の場合は1月14日にローンが実行され、土地の残金や仲介手数料、建物代金などをローンから支払いました。その代わり、返済は翌2月から始まり、引っ越しまでの約半年間は賃貸の家賃とのダブル負担になりました(STEP9で詳しく書きました)。
もう一つ知っておきたいのは、つなぎ融資や分割融資は、途中で金額を増やすことが基本的にできないという点です。外構工事など、後から「やっぱり追加したい」というものが出てきても、融資の増額には再審査が必要になります。編集長宅が住宅ローンを「土地と建物すべてを含めた額に、約100万円を足した金額」で組んだのは、こうした後からの増額が難しいことも理由の一つです。契約の時点で、少し余裕を持った額で組んでおくと安心です。
繰り返しになりますが、大切なのは「契約の日」と「借り入れる日」を早めに確定させることです。この2つの日の間隔が、自己資金をどれだけ用意すべきかを決めます。
変動金利は後から上がることもある(編集長の実例)
編集長の住宅ローンは、返済期間35年の変動金利です。申し込みをした2024年12月時点の金利は0.825%でしたが、現在は1.575%になっています。
背景には、日本銀行の金融政策の転換があります。2024年3月にマイナス金利が解除され、その後も2024年7月、2025年1月と段階的に利上げが進みました。変動金利の基準になる短期プライムレートも引き上げられ、住宅ローンの基準金利はこの間に0.75ポイントほど上昇しています。編集長の金利の上がり方(0.825%から1.575%へ、ちょうど0.75ポイント)は、この市場全体の動きと一致しています。
変動金利の元利均等返済には、毎月の返済額を5年間変えない「5年ルール」があります。返済額が変わらない代わりに、金利が上がると、返済額の中で利息の占める割合が増え、元本の減り方が遅くなります。編集長宅の場合、借り入れ当初と今とでは、毎月の返済額のうち元本部分が31,290円も違います。返済額は同じなのに、元本がなかなか減らない。これが金利上昇の実感です。
変動金利を選ぶときは、申し込み時点の金利の低さだけでなく、金利が上がったときに家計が耐えられるかどうかも含めて考えておく必要があります。
入居後の手続きチェックリスト
引っ越し後に必要な手続きをまとめました。期限のあるものが多いので、引き渡し前から一覧にしておくと安心です。
| 手続き | 期限・タイミング | 内容とポイント |
|---|---|---|
| 転入届 | 引っ越しから14日以内 | 役所へ提出(編集長宅では翌日に済ませました)。ただし、融資実行や登記の都合で、引き渡しの前に住民票を移すケースもあります |
| 運転免許証の住所変更 | ― | 警察署で手続き、手数料は無料 |
| 車庫証明の取得 | 車検証の住所変更の前に | 手数料は2,500円前後で、交付まで数日かかります |
| 車検証の住所変更 | 引っ越しから15日以内 | 登録手数料350円、管轄が変わる場合はプレート代が約2,000円 |
| 登記 | 引き渡し(決済)時 | 土地の所有権移転登記、建物の表題登記と所有権保存登記、抵当権設定登記 |
| 火災保険・地震保険 | 引き渡し(融資実行)まで | 加入しておく必要があります |
| 住宅ローン控除 | 入居した翌年に確定申告(初年度のみ) | 2年目以降は年末調整で手続きできます。所得要件があるので、次の「税金の軽減と補助金」も確認してください |
| 不動産取得税 | 取得後に一度だけ | 通知は取得の翌年ごろに届くのが一般的です。新築住宅には軽減があり、土地の分は減額申告が必要な自治体が多いので、次の「税金の軽減と補助金」を確認してください |
| 固定資産税 | 入居の翌年から毎年 | ― |
| 定期点検 | メーカーのスケジュールに沿って | 点検スケジュールを確認しておきましょう |
税金の軽減と補助金は、知っているかどうかで差がつく
住宅ローン控除の所得要件は「本人の所得」で1人ずつ判定
住宅ローン控除(住宅借入金等特別控除)には、所得の要件があります。2022年以降に入居した人は、控除を受ける年の合計所得金額が2,000万円以下であることが条件です。なお、3,000万円以下という数字を見かけることがありますが、それは2021年までに入居した人に続いている従来の基準です。
もう一つ大事なのは、判定は夫婦の所得を合算するのではなく、借り入れをした本人の所得で1人ずつ行われることです。ペアローンや連帯債務でも同じ扱いで、たとえば夫が上限を超えていても、妻が自身の所得で要件を満たせば、妻は自分の借り入れ分について控除を受けられます。
判定は年ごとに行われます。上限を超えた年は、その年だけ控除が受けられません。翌年に所得が下がれば、再び対象になります。
実は編集長のパートナーは、この控除の対象外になる所得層でした。それを知らずに、確定申告の時期にe-Taxで申告しようとして、対象外だと分かってガッカリした経験があります。「新築なら誰でも受けられる」と思い込まず、契約の前に、自分の所得で対象になるかどうかを一度確認しておくことをおすすめします。
不動産取得税の軽減は、土地の分こそ要注意
不動産取得税にも軽減があります。新築住宅は、床面積50㎡以上240㎡以下などの要件を満たすと、課税標準(住宅の価格)から1,200万円が控除され、「(住宅の価格 − 1,200万円)× 3%」で計算されます。住宅の分は、県税事務所が要件を確認し、軽減された金額で納税通知書を送ってくれる自治体が多いです。
注意したいのは土地の分です。住宅用土地の軽減は、「不動産取得税減額申告書」を県税事務所へ自分で提出する必要がある自治体が多くあります。流れとしては、まず納期限までにいったん納付し、住宅が完成した時点で申請すると、軽減分が還付される形もあります。自動で軽減されるとは限らないので、納税通知書が届いたら、軽減が適用されているかどうかを県税事務所に確認しましょう。編集長宅も実際に県税事務所へ減額申請に行きました。いくら減額されたのかは分かりませんが、知らなければそのまま払っていたかもしれないと思うと、行ったことに意味があったと感じています。
なお、固定資産税は、その年の1月1日時点で建物が完成し、所有しているかどうかで判定されます。引き渡しの日そのものは関係しないので、年末年始に引き渡しの時期を選べる場合は、この点も判断材料になります。
補助金は、営業に確認するのが確実
省エネ住宅や子育て世帯向けなど、国や自治体の補助金は年度ごとに制度が変わります。国の補助金は、申請をハウスメーカーなどの事業者が行うものが多いため、「使える補助金があるかどうか」は、ハウスメーカーの営業に確認するのが確実です。着工前の申請が必要な制度も多いので、契約の早い段階で聞いておきましょう。自治体独自の補助金(移住や定住の支援など)は、建てる土地の市区町村の窓口や公式サイトでも確認できます。
よくある質問(FAQ)
家づくりを始めた方からよく聞かれる疑問に、編集長の実例を交えてお答えします。
Q. 注文住宅で家を建てたいのですが、まず何から始めればいいのでしょうか?
最初にやるべきは、資金計画とイメージ集めです。総予算を決めるときは「借りられる額」ではなく「返し続けられる額」を基準にしましょう。あわせて、どんな暮らしがしたいかを家族で話し合い、施工実例の写真を集めておくと、後のプランニングがスムーズになります。編集長の最大の後悔は、Instagramの家アカウントでの情報収集を契約が終わった後に始めたことです。後から知って変更できたのは2点だけでした。調べる順番が、その後の選択肢を決めてしまいます。
Q. 土地とハウスメーカー、どっちを先に決めるべきですか?
どちらか一方ではなく、並行して進めるのが基本です。良い土地は数日で売れてしまうこともあるため、土地と建物を合わせた金額で住宅ローンの事前審査を通しておくと、気に入った土地が出たときに動きやすくなります。反対に、土地の決済までに建てる会社が決まっていないと、ローンの本審査に進めず困ることがあります。編集長宅では土地先行でメーカーは一択でしたが、これは特殊なケースです。一般的には並行して進めることをおすすめします。
Q. 家づくりって、始めてから入居までどれくらいかかりますか?
土地探しから始める場合は約1年から1年半、すでに土地がある場合は約8か月から1年が目安です。編集長宅では、土地探しから引っ越しまで約10か月でした。工事そのものにかかる期間は2か月半から6か月ほどで、全体の長さを左右するのは、土地探しと打ち合わせにどれだけ時間がかかるかです。子どもの入学など、入居したい時期が決まっている方は、そこから逆算して早めに動き出しましょう。
なお、Instagramなどでは、他のハウスメーカーや工務店で建てている方から「工事が遅れている」という不満の声も多く見かけました。理由は、大工さん不足や、資材が入ってこないことなどだそうです。その点、編集長宅の積水ハウスは、大工さんが殿堂入りの職人さんで、工期は一切遅れることなく、当初の予定通りに完成しました。
Q. 契約金や着工金って、住宅ローンが下りる前に払うんですか?自己資金が要りますか?
はい。引き渡しより前に支払いの節目が来るのが、注文住宅の特徴です。土地の手付金(土地価格の5%から10%が目安)と建物の契約金は、現金で用意するのが基本になります。着工金や中間金については、つなぎ融資や分割融資でまかなう方法もあります。編集長宅の場合は、土地の手付金500,000円と収入印紙10,000円を現金で支払い、建物の頭金として契約金2,000,000円、印紙代30,000円、水道負担金131,300円、融資諸費用288,700円、登記費用250,000円の、合計2,700,000円をまとめて支払いました。
Q. つなぎ融資って何ですか?使った方がいいんですか?
つなぎ融資は、住宅ローンが実行されるまでの間の支払いを立て替える、住宅ローンとは別契約の短期の融資です。つなぎの期間中に支払うのは利息だけで、住宅ローンが実行されたときに、そのお金から一括で返済します。利点は、引き渡しまで住宅ローンの元金返済が始まらないため、賃貸に住みながらの重なりが「家賃とつなぎの利息」だけで済むことです。一方で、金利は住宅ローンより高め(年2〜4%程度が目安)で、手数料も別にかかり、住宅ローン控除の対象にもなりません。編集長宅では提案を受けましたが、「金利だけを払う期間が嫌で」使わずに全額実行を選び、代わりに約半年のダブル負担になりました。負担を減らしたい人は中間金という選択もあります。
Q. 契約した後でも、間取りや仕様って変更できますか?
早い段階であれば可能なこともありますが、建築確認申請が済んだ後や、資材の発注が終わった後は、変更できなかったり、追加費用や工期の遅れが発生したりします。積水ハウスのように、本契約の後に変更契約(着工合意)を結び、その後は間取りや建具の変更ができなくなるメーカーもあります。ステップごとに決定期限があるので、契約の前に「いつまでに何を決めるのか」を一覧で確認しておくと安心です。決める前の情報収集をしっかりしておくことも、変更したくなる場面を減らしてくれます。
Q. 引き渡しのとき、施主検査では何を確認すればいいですか?
施主検査では、壁や床の傷や汚れ、ドアや窓の開閉、水回り設備の動作、コンセントやスイッチの位置、図面と違うところがないかを確認します。指摘した箇所は、引き渡しの日までに直っているかを確認してから引き渡しを受けるのが流れです。まだ完成していないのに「引き渡したことにしてほしい」と言われても、応じるのは避けましょう。是正を求める根拠が弱くなってしまいます。編集長の家は竣工検査で指摘箇所が一つもありませんでしたが、ペンとノートとマスキングテープを用意して臨みました。
Q. 住民票って、引き渡しの前に移すものなんですか?
原則として、転入届は引っ越しをしてから14日以内に出すものです。ただし、住宅ローンの融資実行や登記の場面で、新住所の住民票の提出を求められることがあり、実際には引き渡しの前に住民票を移すケースも少なくありません。引っ越しが引き渡しから先に延びる場合は、特に迷いやすいところです。タイミングはハウスメーカーや金融機関の指示に従うのが実務的です。編集長宅では、引っ越しの翌日に転入届を済ませました。
まとめ
家づくりの流れは14のステップに分けられますが、要所は3つだと思います。
1つ目は、情報収集はプランニングが始まる前に済ませておくこと。実例をたくさん見てから決めるのと、決めた後に知るのとでは、後悔の量がまったく違います。
2つ目は、予算は最初に伝えること。そして、契約の日と借り入れる日という、お金が動く日付を早めに確定させることです。
3つ目は、図面と見積書は自分の目でも確認し、工事中は現場に通うこと。専門的なことはプロに任せてよいのですが、暮らすのは自分たちです。
これから家づくりを始める方の、見通しを立てる手助けになれば嬉しいです。各ステップの詳しい体験談は、編集長体験記にまとめています。
あわせて読みたい
▶︎ 編集長体験記 第1回「土地探しから契約まで」
▶︎ 編集長体験記 第2回「着工から引き渡しまで」
▶︎ 編集長体験記 第3回「引き渡しから1年、住んでみて分かったこと」
▶︎ 積水ハウス・住友林業・ヘーベルハウスを比べてみた
▶︎ 平屋・半平屋・2階建・3階建、一番安く建てられるのはどれ?
コメント